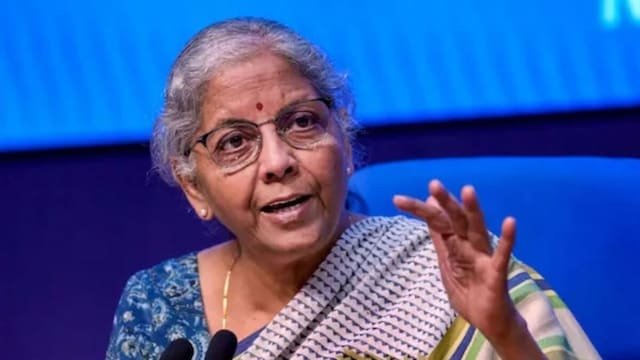
“यह government का मुद्दा नहीं है”: वित्त मंत्री निर्मला सीतारमण ने बताया कि UPI MDR शुल्क कहां जाता है
डिजिटल भुगतान को लेकर भारत में UPI यानी Unified Payments Interface की भूमिका लगातार बढ़ी है। छोटे दुकानदार से लेकर बड़े कारोबारी और ऑनलाइन सेवाओं तक, आज बड़ी संख्या में लेन-देन UPI के माध्यम से किए जाते हैं। UPI की लोकप्रियता का एक महत्वपूर्ण कारण यह भी है कि आम उपभोक्ता को भुगतान करते समय अलग से कोई शुल्क नहीं देना पड़ता।
लेकिन इसी व्यवस्था के पीछे MDR यानी Merchant Discount Rate का सवाल समय-समय पर चर्चा में आता रहा है। खासकर तब, जब यह पूछा जाता है कि यदि UPI भुगतान पर ग्राहक से कोई शुल्क नहीं लिया जाता, तो भुगतान व्यवस्था में शामिल बैंकों, ऐप कंपनियों और अन्य संस्थाओं की लागत कैसे पूरी होती है।
केंद्रीय वित्त मंत्री निर्मला सीतारमण ने इसी संदर्भ में स्पष्ट किया कि UPI पर MDR का मुद्दा सीधे सरकार द्वारा वसूले जाने वाले किसी शुल्क का मामला नहीं है। उनके मुताबिक, यह मुख्य रूप से भुगतान प्रणाली में शामिल पक्षों और उनके बीच होने वाली व्यावसायिक व्यवस्था से संबंधित विषय है।
MDR आखिर होता क्या है?
MDR का पूरा नाम Merchant Discount Rate है। सरल शब्दों में यह वह शुल्क है जो किसी व्यापारी के डिजिटल भुगतान स्वीकार करने पर भुगतान प्रणाली से जुड़े पक्षों के बीच लिया या बांटा जा सकता है।
कार्ड से भुगतान करते समय MDR की व्यवस्था लंबे समय से मौजूद रही है। जब कोई ग्राहक डेबिट या क्रेडिट कार्ड से किसी व्यापारी को भुगतान करता है, तो भुगतान की पूरी राशि सीधे व्यापारी के बैंक खाते में नहीं जाती। भुगतान प्रक्रिया में कार्ड नेटवर्क, बैंक और भुगतान सेवा से जुड़े अन्य पक्ष शामिल हो सकते हैं। इस पूरी व्यवस्था की लागत को पूरा करने के लिए MDR जैसे शुल्क का इस्तेमाल होता है।

UPI की संरचना इससे कुछ अलग है। UPI में बैंक खातों के बीच तत्काल डिजिटल भुगतान की सुविधा दी जाती है और इसे संचालित करने में NPCI यानी National Payments Corporation of India की केंद्रीय भूमिका है।
भारत में UPI को व्यापक रूप से अपनाए जाने के पीछे इसका तेज, सरल और इंटरऑपरेबल होना महत्वपूर्ण कारण रहा है।
UPI पर MDR क्यों महत्वपूर्ण है?
UPI भुगतान में उपभोक्ता और व्यापारी के लिए शुल्क की स्थिति लंबे समय से नीति चर्चा का विषय रही है।
government ने छोटे मूल्य के UPI लेन-देन को आम लोगों और छोटे कारोबारियों के लिए आसान बनाए रखने पर जोर दिया है। यदि हर भुगतान पर व्यापारी से शुल्क लिया जाए, तो बहुत छोटे कारोबारियों के लिए डिजिटल भुगतान स्वीकार करने की लागत बढ़ सकती है।
दूसरी ओर, भुगतान प्रणाली को संचालित करने में बैंकों, भुगतान ऐप और तकनीकी बुनियादी ढांचे पर खर्च होता है। इसलिए सवाल उठता है कि इस लागत का भुगतान कौन करता है।
यही वह बिंदु है जहां MDR की चर्चा सामने आती है।
“यह government का मुद्दा नहीं है” का संदर्भ
वित्त मंत्री निर्मला सीतारमण की टिप्पणी का मुख्य आशय यह था कि UPI पर MDR को सरकार द्वारा लगाए या वसूले जाने वाले सामान्य कर या शुल्क के रूप में नहीं देखा जाना चाहिए।
UPI की भुगतान व्यवस्था में अलग-अलग संस्थाओं की भूमिकाएं होती हैं। भुगतान ऐप उपयोगकर्ता को इंटरफेस उपलब्ध कराता है, बैंक खातों और भुगतान व्यवस्था के बीच महत्वपूर्ण भूमिका निभाते हैं और NPCI UPI के केंद्रीय बुनियादी ढांचे का संचालन करता है।
इसलिए जब MDR या भुगतान लागत की बात होती है, तो सवाल केवल सरकार की कमाई का नहीं होता।
सरकार की भूमिका यहां नियमन, नीति निर्धारण और डिजिटल भुगतान के लिए अनुकूल वातावरण तैयार करने से जुड़ी है।
UPI पर शुल्क नहीं होने का मतलब यह नहीं कि लागत शून्य है
UPI भुगतान को आम उपभोक्ता अक्सर “फ्री पेमेंट” के रूप में देखता है। इसका मतलब यह है कि जब कोई व्यक्ति किसी दुकान पर ₹100 का UPI भुगतान करता है, तो सामान्य परिस्थितियों में उसे ₹100 से अधिक राशि केवल UPI शुल्क के रूप में नहीं देनी पड़ती।
लेकिन भुगतान प्रणाली को चलाने की लागत फिर भी होती है।
उदाहरण के लिए—
बैंकिंग सिस्टम को डिजिटल लेन-देन संसाधित करना पड़ता है।
भुगतान ऐप को तकनीकी बुनियादी ढांचा बनाए रखना पड़ता है।
सर्वर, साइबर सुरक्षा और धोखाधड़ी रोकने की व्यवस्था पर खर्च होता है।
NPCI को UPI के नेटवर्क और संबंधित प्रणालियों का संचालन करना पड़ता है।
ग्राहक सहायता और विवाद समाधान जैसी व्यवस्थाएं भी आवश्यक होती हैं।
इसलिए “ग्राहक से शुल्क नहीं लिया जा रहा” और “भुगतान प्रणाली में कोई लागत नहीं है”—ये दोनों बातें एक जैसी नहीं हैं।
फिर पैसा कहां से आता है?
यही सवाल MDR बहस का सबसे महत्वपूर्ण हिस्सा है।
जब किसी भुगतान पर व्यापारी से MDR लिया जाता है, तो यह शुल्क भुगतान प्रक्रिया से जुड़े विभिन्न पक्षों के बीच निर्धारित व्यवस्था के अनुसार वितरित हो सकता है। हालांकि, UPI में सभी प्रकार के लेन-देन पर एक समान MDR लागू नहीं है।
विशेष रूप से व्यक्ति-से-व्यक्ति (P2P) भुगतान और व्यक्ति-से-व्यापारी (P2M) भुगतान की प्रकृति अलग है। इसके अलावा भुगतान का तरीका, खाता, व्यापारी का प्रकार और सरकारी नीतियां भी आर्थिक व्यवस्था को प्रभावित कर सकती हैं।
government ने लंबे समय से छोटे डिजिटल भुगतान को प्रोत्साहित करने के लिए ऐसी व्यवस्था रखी है जिसमें सामान्य UPI लेन-देन पर ग्राहक और व्यापारी पर प्रत्यक्ष शुल्क का दबाव कम रहे।
इसके बदले भुगतान पारिस्थितिकी तंत्र में कुछ लागतों को पूरा करने के लिए प्रोत्साहन या अन्य आर्थिक व्यवस्थाएं मौजूद रही हैं।
government की भूमिका कहां आती है?
government पूरी तरह इस व्यवस्था से बाहर नहीं है। सरकार की भूमिका महत्वपूर्ण है, लेकिन वह MDR की राशि को सामान्य सरकारी राजस्व की तरह नहीं देखती।
government डिजिटल भुगतान को बढ़ावा देने के लिए नीतियां बनाती है। वह भुगतान प्रणाली के लिए नियामकीय ढांचा तैयार करती है और संबंधित संस्थाओं के साथ मिलकर डिजिटल भुगतान को बढ़ावा देने वाली योजनाएं लागू करती है।
UPI को बढ़ावा देने के लिए सरकार ने समय-समय पर प्रोत्साहन योजना भी लागू की है। इसका उद्देश्य भुगतान सेवा प्रदाताओं और बैंकों को ऐसे डिजिटल लेन-देन की लागत की भरपाई में सहायता देना रहा है, जिन पर सीधे MDR नहीं लिया जाता।
यानी government की भूमिका को समझने के लिए “सरकार MDR वसूलती है” और “सरकार भुगतान व्यवस्था को समर्थन देती है”—इन दोनों बातों के बीच अंतर करना जरूरी है।
UPI और छोटे दुकानदार
UPI की सबसे बड़ी उपलब्धियों में से एक यह है कि इसने छोटे कारोबारियों को डिजिटल भुगतान स्वीकार करने का आसान तरीका दिया।
पहले छोटे दुकानदारों के लिए कार्ड मशीन रखना, बैंक से संबंधित प्रक्रियाएं पूरी करना और भुगतान की लागत वहन करना चुनौतीपूर्ण हो सकता था।
UPI और QR कोड ने इस प्रक्रिया को काफी सरल बनाया।
आज चाय की दुकान, सब्जी विक्रेता, ऑटो चालक, मेडिकल स्टोर, रेस्तरां और छोटे किराना दुकानदार तक UPI स्वीकार करते हैं।
यदि हर छोटे भुगतान पर व्यापारी को अनिवार्य शुल्क देना पड़े, तो डिजिटल भुगतान की लागत बढ़ सकती है। यही कारण है कि UPI पर MDR को लेकर नीति निर्माताओं के सामने एक संतुलन का सवाल रहता है—डिजिटल भुगतान को सस्ता और व्यापक रखना भी जरूरी है और भुगतान बुनियादी ढांचे की लागत को टिकाऊ तरीके से पूरा करना भी।
बैंक और भुगतान ऐप क्यों जुड़े हैं?
किसी UPI भुगतान को केवल एक मोबाइल ऐप की गतिविधि समझना सही नहीं होगा।
जब ग्राहक UPI ऐप के जरिए भुगतान करता है, तो कई स्तरों पर डिजिटल सिस्टम काम करता है। ग्राहक का बैंक खाता, प्राप्तकर्ता का बैंक खाता, भुगतान सेवा प्रदाता और NPCI का नेटवर्क इस प्रक्रिया का हिस्सा हो सकते हैं।
इसी वजह से UPI भुगतान के पीछे एक पूरा डिजिटल इकोसिस्टम काम करता है।
भुगतान ऐप का इंटरफेस ग्राहक को दिखाई देता है, लेकिन उसके पीछे बैंकिंग और भुगतान नेटवर्क की कई तकनीकी प्रक्रियाएं चलती हैं।
इन सभी प्रणालियों को सुरक्षित और लगातार उपलब्ध रखने की लागत होती है।
UPI का बढ़ता इस्तेमाल
UPI ने भारत में डिजिटल भुगतान की आदतों को काफी बदल दिया है। छोटे से छोटे भुगतान के लिए भी अब लोग बैंक खाते से सीधे भुगतान कर सकते हैं।
UPI की लोकप्रियता का एक कारण इसकी सरलता है। ग्राहक को बैंक खाते का विवरण बार-बार साझा करने की जरूरत नहीं होती। QR कोड स्कैन करके या UPI ID के जरिए भुगतान किया जा सकता है।
इससे डिजिटल भुगतान केवल बड़े शहरों तक सीमित नहीं रहा।
छोटे शहरों और ग्रामीण क्षेत्रों में भी UPI का उपयोग बढ़ा है। स्मार्टफोन और इंटरनेट की पहुंच बढ़ने के साथ इसका उपयोग और व्यापक हुआ है।
MDR और डिजिटल भुगतान का भविष्य
MDR पर बहस केवल वर्तमान व्यवस्था से संबंधित नहीं है। भविष्य में भी यह सवाल महत्वपूर्ण रहेगा कि भारत का विशाल डिजिटल भुगतान नेटवर्क आर्थिक रूप से कैसे टिकाऊ बनाया जाए।
एक तरफ सरकार चाहती है कि डिजिटल भुगतान का उपयोग बढ़े और छोटे व्यापारी भी इसे आसानी से स्वीकार करें।
दूसरी तरफ भुगतान कंपनियां और बैंक यह तर्क दे सकते हैं कि बड़ी संख्या में छोटे लेन-देन को संसाधित करने की भी लागत होती है।
अगर व्यापारी पर MDR लगाया जाता है, तो उसके लिए डिजिटल भुगतान स्वीकार करने की लागत बढ़ सकती है। यदि MDR शून्य रखा जाता है, तो भुगतान प्रणाली की लागत की भरपाई के लिए वैकल्पिक व्यवस्था की आवश्यकता पड़ती है।
इसलिए MDR की बहस का कोई एक सरल उत्तर नहीं है।
ग्राहक के लिए इसका क्या मतलब है?
आम UPI उपयोगकर्ता के लिए सबसे महत्वपूर्ण बात यह है कि UPI भुगतान की लागत और UPI की तकनीकी व्यवस्था दो अलग विषय हैं।
ग्राहक को सामान्य UPI भुगतान के लिए प्रत्यक्ष शुल्क नहीं देना पड़ सकता है, लेकिन इसका अर्थ यह नहीं कि भुगतान व्यवस्था बिना लागत के चलती है।
उस लागत को अलग-अलग संस्थागत व्यवस्थाओं के जरिए पूरा किया जाता है।
यही वह संदर्भ है जिसमें वित्त मंत्री की टिप्पणी को समझना चाहिए। उनका कहना इस बात पर केंद्रित था कि MDR को सीधे सरकारी शुल्क मानना सही नहीं है।
क्या UPI हमेशा मुफ्त रहेगा?
यह सवाल भविष्य की नीति से जुड़ा है। वर्तमान व्यवस्था में आम UPI उपयोगकर्ता के लिए सामान्य डिजिटल भुगतान को बिना प्रत्यक्ष शुल्क के बनाए रखने पर जोर दिया गया है। लेकिन डिजिटल भुगतान का आकार लगातार बढ़ रहा है।
भविष्य में भुगतान प्रणाली की लागत, बैंकों की अर्थव्यवस्था, फिनटेक कंपनियों का कारोबार और सरकारी प्रोत्साहन योजनाओं के बीच संतुलन पर चर्चा जारी रह सकती है।
किसी भी बदलाव का असर करोड़ों ग्राहकों और लाखों व्यापारियों पर पड़ सकता है। इसलिए MDR में बदलाव केवल भुगतान कंपनियों का व्यावसायिक विषय नहीं होगा, बल्कि इसका व्यापक आर्थिक प्रभाव भी हो सकता है।
वित्त मंत्री निर्मला सीतारमण की “यह government का मुद्दा नहीं है” वाली टिप्पणी को UPI की पूरी आर्थिक संरचना के संदर्भ में समझना जरूरी है।
UPI भारत की डिजिटल भुगतान व्यवस्था का महत्वपूर्ण हिस्सा है, लेकिन इसे केवल एक मोबाइल ऐप या QR कोड तक सीमित करके नहीं देखा जा सकता। इसके पीछे बैंक, NPCI, भुगतान सेवा प्रदाता, तकनीकी कंपनियां और नियामकीय व्यवस्था का पूरा नेटवर्क काम करता है।
MDR इसी व्यापक भुगतान पारिस्थितिकी तंत्र से जुड़ा आर्थिक विषय है। ग्राहक से प्रत्यक्ष शुल्क न लिए जाने के बावजूद भुगतान प्रणाली को चलाने की लागत बनी रहती है। इस लागत को किस तरह पूरा किया जाए, इसके लिए अलग-अलग संस्थागत और नीतिगत व्यवस्थाएं मौजूद हैं।
छोटे कारोबारियों और आम ग्राहकों के लिए UPI को कम लागत वाला बनाए रखना डिजिटल भुगतान के विस्तार की दृष्टि से महत्वपूर्ण है। वहीं बैंकों और भुगतान सेवा प्रदाताओं के लिए इस व्यवस्था की आर्थिक स्थिरता भी आवश्यक है।
इसलिए UPI-MDR की बहस को केवल इस सवाल तक सीमित करना कि “पैसा कौन लेता है”, पूरी तस्वीर नहीं बताता। असल सवाल यह है कि भारत के विशाल डिजिटल भुगतान नेटवर्क की लागत कौन वहन करता है, किस व्यवस्था के तहत करता है और भविष्य में इस व्यवस्था को टिकाऊ कैसे रखा जाएगा।
यही वह संदर्भ है जिसमें वित्त मंत्री का यह स्पष्टीकरण महत्वपूर्ण हो जाता है कि UPI पर MDR को सीधे सरकार द्वारा वसूले जाने वाले शुल्क के रूप में नहीं देखा जाना चाहिए। यह डिजिटल भुगतान व्यवस्था में शामिल विभिन्न पक्षों और उनके बीच आर्थिक संबंधों से जुड़ा विषय है।
Congress ने बीजेपी के नंदिग्राम उपचुनाव उम्मीदवार के खिलाफ आयु और योग्यता में कथित विरोधाभास को लेकर निर्वाचन आयोग में शिकायत की
यह government का मुद्दा नहीं है: वित्त मंत्री सीतारमण ने बताया कि यूपीआई एमडीआर शुल्क कहां जाता है

ByIndia Savdhan
Sep 26, 2026